Cada año los informes de inversión publicitaria nos dan una foto, y cada año la tentación es mirar solo la cifra propia. El último pronóstico de EMARKETER para América Latina, publicado a fines de septiembre, invita a hacer lo contrario: mirar a Chile en relación con la región. El ejercicio es menos cómodo, pero bastante más útil.
La región: una industria que corre más rápido que su economía
Los números regionales son contundentes. Según EMARKETER, la inversión total en medios en Latinoamérica crecerá 12,5% en 2026 y llegará a cerca de US$40.000 millones. En el mismo período, el FMI proyecta un crecimiento del PIB regional de apenas 2,3%. La publicidad crece más de cinco veces más rápido que la economía que la sostiene.
El motor es digital. La inversión en ese canal subirá casi 16% este año, el doble que los medios tradicionales, y seguirá con alzas sobre 12% anual hasta 2030. Desde 2028, la región será el segundo mercado digital de mayor crecimiento del mundo, solo detrás de Medio Oriente y África. Hacia el final de la década, dos de cada tres dólares de publicidad en Latinoamérica se invertirán en digital.
Hay que leer 2026 con cuidado, eso sí. El Mundial y una agenda electoral cargada (Brasil, Colombia, Perú) inflaron la inversión en televisión, vía pública y digital. El propio informe advierte que ese impulso es transitorio para los medios tradicionales. La TV, que crece cerca de 8% este año en la región, volvería a un ritmo bajo 3% en 2027.
Chile: crecimiento sólido, posición incómoda
Para Chile, EMARKETER proyecta un crecimiento de 6,8% en la inversión total en medios este año, frente a un PIB de 2,4% y una inflación de 3,6%. Es un crecimiento real y positivo. Pero es también el séptimo de diez mercados medidos y está a casi seis puntos del promedio regional.
Parte de la diferencia tiene explicación coyuntural. Chile no jugó el Mundial y su ciclo presidencial se cerró a fines de 2025. No tuvimos el viento de cola que empujó a Brasil, México o Colombia.
“Chile mantiene una trayectoria de crecimiento publicitario positiva, incluso sin el impulso extraordinario del Mundial y las elecciones que han beneficiado a otros mercados de la región”, dice Matteo Ceurvels, analista principal de EMARKETER para América Latina. “Si bien la transición hacia digital avanza a un ritmo más moderado que el promedio latinoamericano, el país cuenta con una base sólida de consumidores conectados y un ecosistema de comercio electrónico desarrollado. Esto abre oportunidades para que los anunciantes aceleren sus inversiones en canales como retail media y video digital, apoyándose en una mayor capacidad de medición y atribución”.
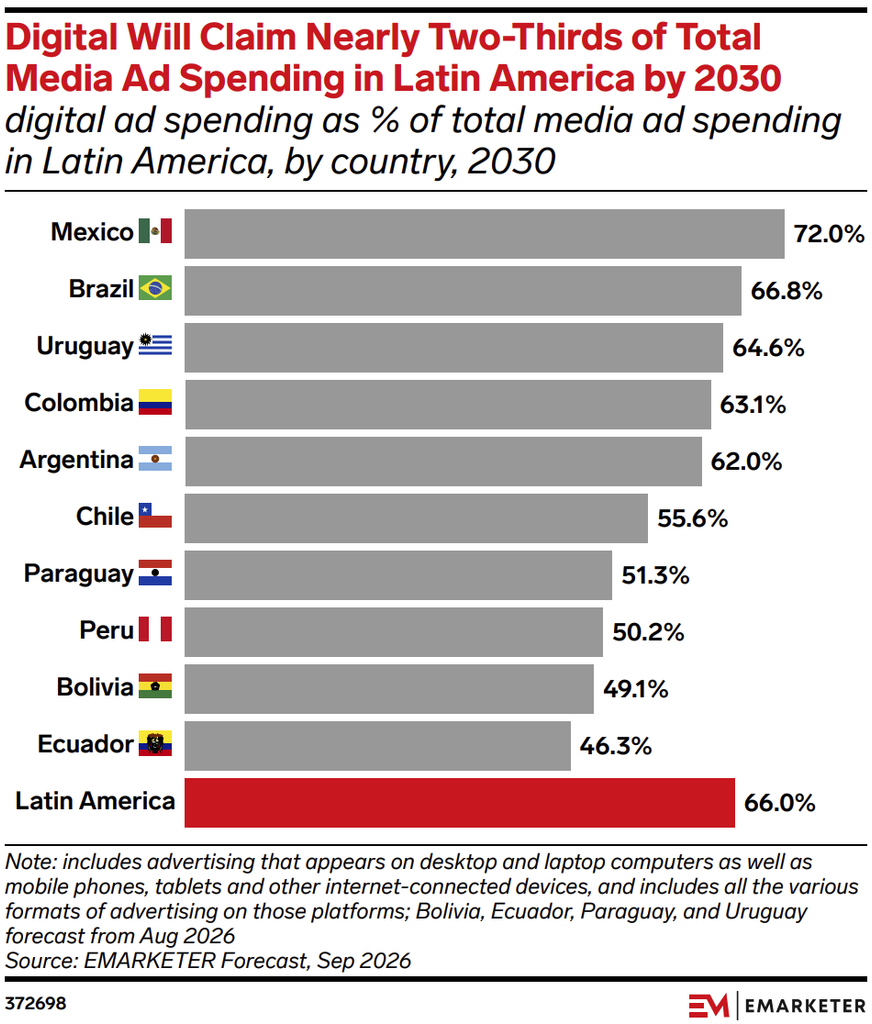
Comparto el diagnóstico, pero quiero detenerme en ese ritmo más moderado, porque ahí está la señal que debiera preocuparnos. Hacia 2030, EMARKETER estima que digital representará el 55,6% de la inversión publicitaria en Chile. Eso es más de diez puntos por debajo del promedio regional (66%) y queda lejos de México (72%), Brasil (66,8%), Uruguay, Colombia y Argentina. Un país que durante años fue referencia regional en penetración de internet, bancarización y comercio electrónico aparece en la mitad baja de la tabla de madurez del mercado publicitario digital.
No creo que la explicación sea una sola. Influye el peso que todavía mantiene la televisión abierta en la planificación local y la concentración de los presupuestos en pocos anunciantes grandes. Probablemente influye también una cultura de medición que sigue privilegiando el alcance masivo por sobre el resultado. Sea cual sea la mezcla, la pregunta para la industria es la misma: si la región se está moviendo, ¿por qué nosotros nos movemos más lento?
Retail media: la oportunidad que Chile no puede mirar desde lejos
El hallazgo más relevante del informe para la planificación de los próximos años es el retail media. EMARKETER lo identifica como el canal de mayor crecimiento de la región. Pasaría de unos US$3.900 millones este año a casi US$10.000 millones en 2030, y superaría un cuarto de toda la inversión digital. Mercado Libre, por sí solo, captará este año más del 10% de la inversión digital latinoamericana, y llegaría a 14,4% en 2028.
Brasil y México concentran tres cuartas partes de ese mercado, pero sería un error leer esto como un fenómeno ajeno. Chile tiene grandes operadores de retail con presencia regional, alta adopción de comercio electrónico y bases de clientes con datos de primera parte que cualquier medio envidiaría. Lo que falta es lo mismo que el informe señala como riesgo para toda la región: estándares de medición, reportabilidad comparable entre plataformas y costos razonables para el anunciante. Sin eso, el retail media crece como una suma de jardines cerrados y no como un canal de la industria.
Ese es precisamente el trabajo que impulsamos con el Retail Media Measurement Framework para Latinoamérica. Y hay un factor local que lo hace más urgente. Con la entrada en vigencia de la Ley 21.719 de protección de datos personales, los retailers que monetizan su data van a tener que demostrar no solo eficacia, sino también legitimidad en el tratamiento. Las empresas que lleguen con la gobernanza de datos resuelta van a tener ventaja.
Redes sociales y regulación: la conversación que viene
El informe incorpora un escenario que conviene tener presente. Brasil aprobó en marzo reglas estrictas para el uso de redes sociales por menores de 16 años, y México discute medidas similares. EMARKETER estima que un endurecimiento regulatorio no provocaría un colapso de la inversión. Sí le restaría entre 14% y 17% a la inversión en redes sociales proyectada para 2030 en esos países, y ese dinero migraría hacia retail media, video premium y búsqueda.
Chile no está ajeno a esta discusión. La lección para marcas y agencias es simple: depender de una sola plataforma para llegar a audiencias jóvenes es un riesgo de planificación, no solo regulatorio. Para la industria, la lección es otra. Es mejor llegar a esa conversación con propuestas de autorregulación serias que reaccionar después a una ley mal diseñada.
Lo que deberíamos hacer
El informe cierra con recomendaciones para agencias y marcas. Las traduzco a cuatro tareas concretas para el mercado chileno.
Primero, separar lo táctico de lo estructural. Las comparaciones con 2026 van a estar distorsionadas por los eventos en los países vecinos, así que la planificación regional debe leer a Chile con su propio calendario.
Segundo, cerrar la brecha de madurez digital con medición, no con discurso. Mientras no podamos comparar alcance y resultado entre medios con métricas confiables, el presupuesto seguirá donde está.
Tercero, tomarse en serio el retail media como canal de industria, con estándares comunes, transparencia en la reportabilidad y cumplimiento de la nueva ley de datos desde el diseño.
Cuarto, diversificar. Ningún plan de medios debería depender de una plataforma o de un formato que puede cambiar por decisión de un tercero.
Chile tiene las condiciones para estar en la parte alta de esa tabla. La región ya decidió hacia dónde va. Nos toca decidir a qué velocidad la acompañamos.
Cifras: EMARKETER, Latin America Ad Spending Forecast 2026 (septiembre 2026), e IMF World Economic Outlook (abril 2026)